Situasi ini juga menimbulkan kesan adanya upaya pengalihan tanggung jawab kepada pengembang.
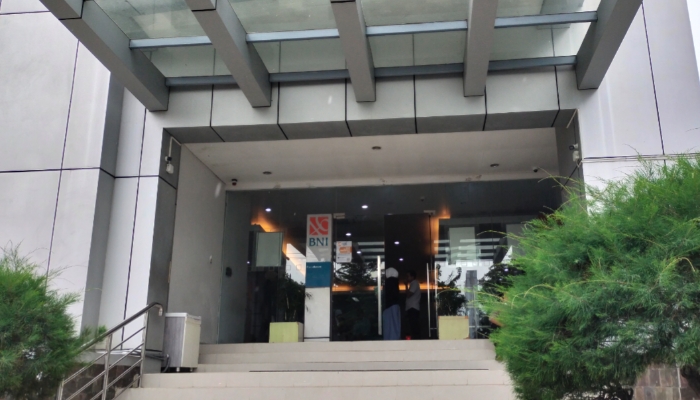
Dalam penjelasannya, BNI menyebut bahwa appraisal lapangan merupakan bagian dari pengumpulan data awal dan tidak serta-merta menjadi dasar persetujuan kredit.
Baca Juga:Pertahankan Zona Hijau, Satgas Covid-19 NU Pragaan Sediakan Tempat Cuci Tangan di Tempat Keramaian
Meski demikian, penjelasan tersebut dinilai belum menjawab pertanyaan utama publik, yakni alasan terhentinya proses KPR setelah appraisal fisik dilakukan.
Kondisi ini turut memantik sorotan terhadap dugaan praktik penanganan pembiayaan perumahan yang dinilai tidak sehat, termasuk dugaan adanya kendali sepihak dari perbankan yang berpotensi merugikan pengembang.***